年収300万円で400万円のマイカーローンは組める?返済額と購入予算を確認
年収300万円で400万円のマイカーローンを利用できるかは、年収だけでは判断できません。商品ごとの申込条件、収入の状況、既存の借入れ、返済期間などを踏まえて審査されます。この記事では、審査の可否と家計で払える金額を分け、具体的な返済額から購入予算を考えます。
情報確認日:2026年9月9日。以下の試算は金利を仮定した例であり、金融機関の審査基準や融資の確約ではありません。
目次
年収を超える借入れが一律に禁止されているわけではない

銀行のマイカーローンに、すべての金融機関で共通する「年収の何倍まで」という上限はありません。例えば三菱UFJ銀行は前年度の税込年収200万円以上などの申込条件を公表していますが、その条件を満たすだけで希望額を借りられるわけではありません。年齢・勤続年数等も含め、最新の商品案内で確認してください。
銀行からの借入れは貸金業法の総量規制の対象外です。また、貸金業者の自動車購入時の自動車担保貸付けなどには適用除外があります。ただし、総量規制の対象外であることと審査に通ることは別です。参考:金融庁「貸金業法Q&A」。
返済負担率40~45%を「払える上限」にしない
返済負担率は「年間のローン返済額÷年収×100」で計算します。400万円を年2%・5年で借りる例では、車のローンだけで約28.0%です。ほかの借入れがあれば家計全体の返済額に加えます。金融機関が審査で算入する支払いの範囲や基準は個別に異なります。
40~45%をマイカーローン共通の許容範囲として扱う根拠はありません。額面年収は手取り収入ではなく、税・社会保険料や生活費を差し引く前の金額です。比率が一定以下でも、住居費、扶養家族、貯蓄、車の維持費によっては返済が重くなります。
400万円を借りた場合の返済額を比較
| 返済期間 | 毎月返済額 | 返済総額 |
|---|---|---|
| 5年 | 70,111円 | 4,206,662円 |
| 7年 | 51,070円 | 4,289,858円 |
| 10年 | 36,805円 | 4,416,646円 |
計算条件:借入400万円、年2%が完済まで変わらない仮定、元利均等・毎月返済、ボーナス返済なし、手数料なし。月利を年利÷12として計算し、表示額は円単位で四捨五入しています。実際は端数処理や初回返済日等で差が出ます。期間を延ばすと月額は下がりますが、利息総額は増えます。
ローン返済に加え、駐車場、任意保険、税金、車検・整備、燃料なども必要です。年払いの費用は月あたりに換算し、収入が下がった場合や突発的な修理にも備えられるかを確認しましょう。
借入額を減らす方法と、手元資金を残す考え方
400万円の支払総額に100万円の頭金を入れると借入額は300万円になります。同じ金利・期間なら返済額は借入400万円の例の4分の3に下がります。ただし、頭金のために生活費や緊急資金を使い切らないようにします。
車種・グレード・オプションの見直し、中古車の比較、購入時期を遅らせることも選択肢です。価格を比べる際は車両本体価格だけでなく諸費用を含む支払総額をそろえ、下取り車にローンが残っている場合は残債も確認してください。
銀行とディーラーのローン併用は審査の抜け道にならない
銀行で300万円、ディーラーで100万円と分けても、合計400万円の債務があることは変わりません。同じ車の代金に複数のローンを利用できるかは、資金使途、送金方法、所有権留保などの契約条件によります。申込先の双方へ確認し、ほかの申込みや借入れを正確に申告する必要があります。
「ディーラーローンなら審査が通りやすい」とは一律に判断できません。不足額を別のローンで補う前に、合計返済額と金利・手数料、契約条件を確認しましょう。借入れを分けるだけで返済能力が増えるわけではありません。
銀行・ディーラーは実際の提示条件で比較する
銀行は必ず安い、全額ディーラーローンは必ず避けるべき、とは限りません。キャンペーンや商品によって条件が違うため、同じ借入額・期間で適用金利、手数料、返済総額、繰上返済、所有権の扱いを比較します。
残価設定型の場合は毎月の支払いだけでなく最終回の支払いも含めます。返却時の走行距離・損傷等の条件や、残価を再分割する場合の再審査・金利も確認が必要です。
クラウドローンの提案は本審査の承認と区別する
クラウドローンは金融機関のローン提案を比較する際の選択肢です。事前審査や提案があっても、契約先の金融機関による確認や本審査が別途必要です。申込内容・借入条件が変われば結果が変わる場合もあります。
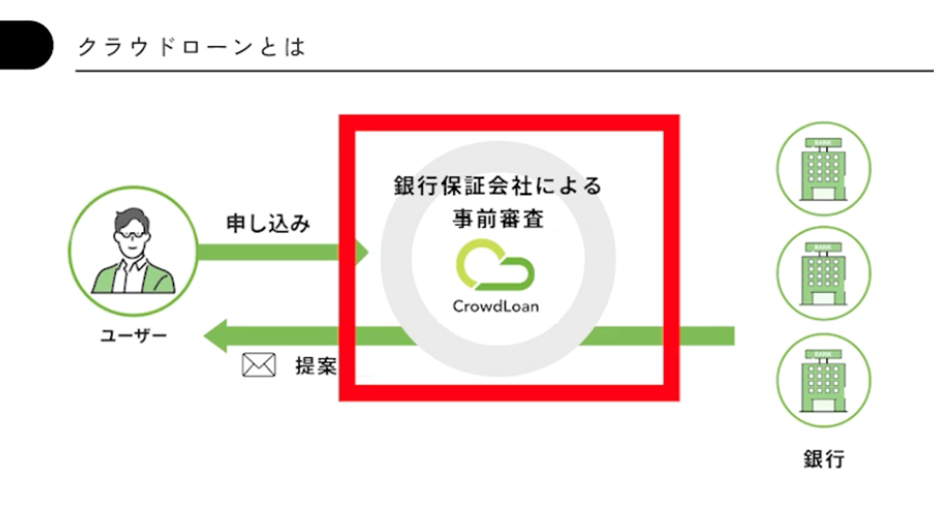
事前手続きで提出不要とされる書類でも、本審査・契約時には必要になることがあります。本人確認、収入・資金使途の証明、在籍確認の方法、提案の有効期限、入金時期は最新案内と選んだ金融機関で確認してください。融資確定前の車の契約では、ローンが利用できなかった場合の扱いも販売店に確認しましょう。
「借りられる額」より生活と両立する購入予算を決める
年収300万円で400万円を借りられるかを記事だけで判定することはできません。まず維持費と生活費を含む家計を整理し、無理のない月額と購入総額を決めてから商品を比較してください。頭金、価格、返済期間を見直し、借入額を増やすことだけを解決策にしないことが大切です。


「どの銀行が融資をしてくれるか分からない」をクラウドローンが解決
クラウドローン(https://crowdloan.jp/)は、個人が銀行から低金利でマイカーローン、教育ローンなどの融資を受けられる国内唯一のプラットフォームです。
融資の目的や時期、金額などをクラウドローンに登録すると、各銀行が融資可能な金額や金利のプランの直接提案してくれます。時間と労力をかけずに複数の銀行からより条件のよい融資を見つけることができます。
詳しくはこちら